【現実の壁を破壊】公的年金「月30万円」は上位0.01%の奇跡!?50代パートから私設年金で「手取り月30万超」を完全自動化した逆転の老後戦略
序章:誰も教えてくれない「公的年金月30万円」という幻想
「老後は年金だけで毎月30万円くらいもらって、のんびり暮らしたい」
居酒屋の雑談やネットの掲示板で、何気なく語られるこの希望。しかし、日本の年金制度の冷徹な現実を知る人は驚くほど少数です。
厚生労働省の公式データ(厚生年金保険・国民年金事業年報)を詳細に紐解くと、**公的年金だけで「月額30万円以上」を受給している人は、受給者全体のわずか「0.01%〜0.02%未満(数千人に1人)」**という、ほぼ都市伝説・奇跡に近い超激レアな数字であることが分かります。
40年間会社に尽くした大企業の部長クラスであっても、公的年金だけでは手取り月18万〜22万円程度にとどまるのが日本の現実です。
しかし、落胆する必要はありません。国の公的年金だけに依存するから「無理ゲー」になるのです。金融資本主義のルールを正しく理解し、新NISAやiDeCoを活用した**「私設年金(プライベート・ペンション)」を自分で設計・構築すれば、パート勤務であっても65歳時点で「手取り月30万円超の不労所得」**を完全に実現できます。
本記事では、公的年金30万円の達成がなぜ絶望的に難しいのかという制度の壁を暴き、私が実践する「公的年金×SCHD×563A」による月収30万超の完全勝利モデルを徹底解説します。
第1章:なぜ公的年金「月30万円」は上位0.01%の奇跡なのか?
まず、公的年金だけで月30万円を受け取ることがどれほど非現実的なのか、3つの制度的障壁から客観的な事実を整理します。
1. 厚生年金の受給額分布におけるリアルな現実
厚生年金の受給権者全体における毎月の受給額ボリュームゾーンは以下の通りです。
* 国民年金(基礎年金のみ)の平均受給額:月額 約 5.6万円
* 厚生年金受給者の平均受給額:月額 約 14.5万 〜 15.0万円
* 月額20万円以上の受給者:全体の 約 10% 〜 15%
* 月額30万円以上の受給者:全体の 「約 0.01% 未満(数千人に1人)」
世間の大半の受給者は月10万〜15万円台に集中しており、20万円の大台を超えることすら上位1割強のエリート層に限られます。月30万円というのは、統計上ほぼ存在しない特異点なのです。
2. 「標準報酬月額キャップ」という絶対的な天井
なぜ超高年収のエリートでも月30万円に届かないのか。その最大の原因が**「標準報酬月額の上限(キャップ制度)」**です。
厚生年金の保険料と将来の給付額を計算する際、月収は**「最高65万円(第32級)」、賞与は「1回あたり150万円(年3回まで)」**という上限が法律で定められています。
つまり、現役時代に年収2,000万円や3,000万円を稼ぎ出してどれだけ高額な税金を納めていたとしても、年金計算上は「年収1,200万円程度」として頭打ちにされてしまうのです。
3. 通常受給(65歳)で月30万円に達するための異常な条件
もし65歳からの通常受給で公的年金月30万円を達成しようとした場合、以下のような人間離れしたキャリアが求められます。
* 22歳で大学を卒業してから60歳まで40年間連続で勤務する。
* 新卒1年目の4月から定年の瞬間まで、40年間ずっと「標準報酬月額の上限(月額65万+満額ボーナス)」に張り付き続ける。
* 生涯平均年収が常時1,300万〜1,500万円以上を一切途切れることなく推移する。
外資系投資銀行のトップディーラーや大手総合商社の役員クラスであっても、新卒初任給の段階からこの上限に達することは不可能です。そのため、受給開始を70歳や75歳まで遅らせる「繰下げ受給(最大+84%増額)」という我慢比べを使わない限り、通常の65歳時点で公的年金30万円を受け取ることは物理的に不可能な設計になっています。
第2章:国の年金に頼らない!「私設年金」で月30万超を作る逆転の発想
国の年金制度の天井を理解した賢者が取るべき行動は一つしかありません。
**「国の年金は最低限の土台(ベースロード)として割り切り、残りの20万〜25万円は自分の運用資産(新NISA・iDeCo・高利回りエンジン)から自動で湧き出る私設年金を構築する」**というアプローチです。
この戦略を採用すれば、現役時代の年収やパート・正社員といった雇用形態に関係なく、誰でも確実に「手取り月30万円超」のキャッシュフローを創出できます。
【65歳からの手取り月収ストラクチャー】
┌─────────────────────────────────────────────────────────┐
│ ★ 合計手取り月収:約 30.3万 〜 33.9万円 / 月 │
├─────────────────────────────────────────────────────────┤
│ ① 公的年金(パート想定・基礎保障) :約 9.5万〜9.8万円 │
│ ② SCHD(新NISA・元本1200万〜1800万・非課税):約 6.9万〜9.1万円 │
│ ③ 563A(特定口座・元本1400万・超高配当) :約 13.9万〜15.0万円 │
└─────────────────────────────────────────────────────────┘
第3章:手取り月30万超を叩き出す「3大インカムエンジン」の全貌
私が構築している私設年金計画は、性質の異なる3つの収入源を組み合わせた**「トライアングル・インカム・ストラクチャー(三位一体型インカム構造)」**です。
【第1の柱】公的年金(パート想定:手取り月約 9.5万〜9.8万円)
私のパート勤務実績に基づく、極めて現実的かつ保守的な公的年金の見込み額です。
* メリット:生涯死ぬまで支給される「終身性」と、物価高に追従する「インフレ耐性」。
* 役割:単体では心細い金額ですが、住居費ゼロ(80坪の自宅ノーローン)の環境と組み合わせることで、最低限の食費や光熱費を支える揺るぎない基礎土台となります。
【第2の柱】新NISA・SCHD(手取り月約 6.9万〜9.1万円・完全非課税)
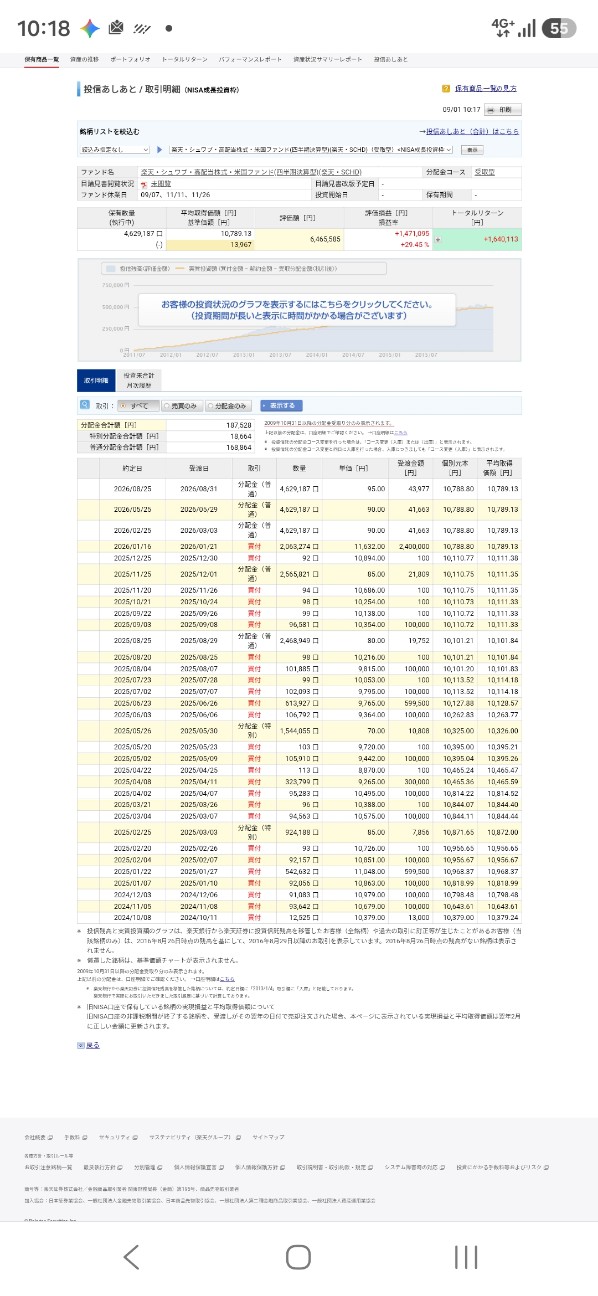
ハイテク株(NASDAQ100・SOXX)の利益確定枠を活用し、2029年に新NISA成長投資枠で元本約1,200万円(将来的に1,800万円枠)を買い付ける米国増配ETF「SCHD」の配当金です。
■ 10年〜15年ガチホが生み出す「増配の破壊力」
SCHDの過去10年平均増配率は年率約10%〜11%前後に達します。初期利回り3.5%(年42万円)でスタートしても、65歳を迎える10年後には受け取れる配当金が大きく跳ね上がります。
| 保有期間 | 保有シナリオ | 年間配当金(手取り) | 月額換算 | 取得簿価利回り(YoC) |
|---|---|---|---|---|
| 初期(2029年) | 投資開始時 | 約 42.0 万円 | 約 3.5 万円 | 3.5% |
| 5年後(2034年) | 60歳(年7%増配) | 約 58.9 万円 | 約 4.9 万円 | 4.9% |
| 10年後(2039年) | 65歳(年7%増配) | 約 82.6 万円 | 約 6.9 万円 | 6.9% |
| 10年後(2039年) | 65歳(年10%増配) | 約 108.9 万円 | 約 9.1 万円 | 9.1% |
| 15年後(2044年) | 70歳(年10%増配) | 約 175.4 万円 | 約 14.6 万円 | 14.6% |
新NISA枠であるため、国内税率20.315%は完全非課税。毎月約7万〜9万円のクリーンな配当金が口座に振り込まれます。
【第3の柱】563A 超高利回りブースター(手取り月約 13.9万〜15.0万円)
60歳時点で満期を迎えるiDeCoの一時金(約1,800万〜2,000万円)から1,000万円を563A(超高利回り設計ファンド群)へ一括シフト。既存の元本と合わせて約1,400万円規模のハイ・イールド・エンジンを完成させます。
■ 563A(元本1,400万円・目標利回り15%)のキャッシュ計算
特定口座での運用(税引後・手取り約79.7%)を前提とします。
* 年間分配金(税引前 15%):1,400\text{万円} \times 15\% = \mathbf{2,100,000\text{円 / 年}}
* 年間手取り額(税引後):2,100,000\text{円} \times 0.79685 \approx \mathbf{1,673,385\text{円 / 年}}
* 毎月の手取り月収:\frac{1,673,385\text{円}}{12\text{ヶ月}} \approx \mathbf{139,448\text{円 / 月(約 13.9万円)}}
※相場低迷期を想定し、利回りを年率10%〜12%まで厳しく下方修正したストレステスト環境であっても、毎月約9.3万〜11.1万円の手取りが手元に残る計算になります。
第4章:基礎生活費を完全無力化する「鉄壁の収支バランス」
手取り月30万円超のインカムが完成した時、日々の家計収支はどのような状態になるのか。私の強固な生活インフラと照らし合わせて検証します。
【65歳以降の家計キャッシュフロー】
┌────────────────────────────────────────────────────────┐
│ ◆ 毎月の総手取りインカム:約 30.3万 〜 33.9万円 │
├────────────────────────────────────────────────────────┤
│ ▼ 基礎生活費(住居費ゼロ・車3台維持込):約 12.0万円 │
│ ・食費(敷地内の無農薬野菜で圧縮) :約 3.0万円 │
│ ・水道光熱費・通信費 :約 3.0万円 │
│ ・車の維持費・保険・燃料代 :約 3.0万円 │
│ ・固定資産税・日用品・雑費 :約 3.0万円 │
├────────────────────────────────────────────────────────┤
│ ★ 毎月の純余剰キャッシュ(黒字) :約 +18万 〜 22万円 │
└────────────────────────────────────────────────────────┘
1. 「公的年金 + SCHD」だけで生活費が100%完結する安心感
延床80坪の自宅は住宅ローンを完全完済しており、家賃や駐車場代は一切かかりません。日々の生活費は月11万〜13万円程度で余裕を持って収まります。
ここで注目すべきは、「公的年金(約9.5万円)+ SCHDの配当(約6.9万円)= 約16.4万円」だけで、生活費の全額が100%カバーされている点です。
2. 563Aの月約14万円は「1円残らず丸々自由なお小遣い」
生活の維持が公的年金とSCHDで自己完結しているため、563Aから吐き出される月約14万円のキャッシュは、生活のために1円も削る必要のない純粋な贅沢資金になります。
* 毎月気兼ねなく温泉宿や長距離ドライブへ出かける
* 60歳で手に入れた愛車のガソリン代やカスタム費に惜しみなく充てる
* 家族や友人に美味しいごちそうを振る舞う
贅沢にお金を使い切っても、毎月15万〜20万円近い現金が勝手に口座に余り続けるため、資産寿命を気にするストレスは完全に消滅します。
第5章:インカムだけでなく元本も勝手に倍増する「二重の勝ち確構造」
高配当投資でよくある懸念が「配当をもらい続けると、投資した元本が目減りするのではないか?」という疑問です。しかし、SCHDをコアに据えたポートフォリオでは、その心配すら不要です。
■ 65歳時点(運用13年後)のSCHD元本(1,800万円枠)の時価評価額
SCHDは連続増配企業で構成されているため、毎年の配当金を吐き出しながら、株価そのものも年率4%〜8%前後で成長してきた実績を持ちます。
| 成長シナリオ(年率・株価上昇分) | 13年後の想定時価評価額 | 元本1,800万円からの含み益 |
|---|---|---|
| 保守的シナリオ(年率 4.0% 成長) | 約 2,997 万円(約 3,000万円) | +約 1,200 万円 |
| 標準シナリオ(年率 6.0% 成長) | 約 3,840 万円(約 3,800万円) | +約 2,040 万円(約2.1倍) |
| 強気シナリオ(年率 8.0% 成長) | 約 4,895 万円(約 4,900万円) | +約 3,095 万円(約2.7倍) |
毎月たっぷりと配当金を引き出して贅沢に暮らしている裏側で、新NISA口座内のSCHD元本は勝手に約3,800万円規模(含み益+2,000万円以上)へと膨張しています。
元本を取り崩す必要が一生ないどころか、インフレを遥かに凌駕するスピードで資産防衛が完了しているのです。
第6章:富裕層の財務テクニック「証券担保ローン」と60歳の自己実現
60歳を迎えた段階で、iDeCoの一時金(約1,800万〜2,000万円)から563Aへ1,000万円を配置した後、残る約800万〜1,000万円のキャッシュを活用して**「長年の夢であったピュアスポーツカーの一括購入」と「自宅ガレージの整備」**を一気に実現します。
1. 800万円のスポーツカー一括購入は「最高の生きたお金の使い方」
老後のキャッシュフローが完全に確立しているため、余剰となった純粋な果実だけで愛車を一括購入しても、家計に1ミリのダメージもありません。
五感が研ぎ澄まされている60代のうちに、愛車と共に北東北の美しいパノラマロードを駆け抜ける体験は、後からお金をいくら積んでも買い戻すことができない唯一無二の価値を生み出します。
2. 563Aを「担保株」にして無税で資金枠を確保する裏技
特定口座に配置した1,400万円の563Aは、証券会社の**「有価証券担保ローン(ロンバード・ローン)」**の担保としても機能します。
* 借入可能枠:担保掛目50〜60% \rightarrow 約 700万 〜 840万円の現金を即座に低利で引き出し可能
* 売却益税ゼロ:株を売却しないため、約20%の譲渡益税を一切発生させずにキャッシュを調達可能
* 配当金はそのまま受取:担保に入れている間も、月十数万円の分配金は1円も減らずに口座へ入り続けます。
資産を売らずに配当を取り続け、いざという時は低利の信用枠で現金を自在に操る。まさにプライベートバンキングの富裕層が実践する高度な財務戦略が手元で完成します。
第7章:敷地350坪の大地がもたらす「食の自給自足と究極のQOL」
金融資産とインカム体制が完成した後に手に入れるべき最高の贅沢、それが**「食の自給自足と健康寿命の最大化」**です。
1. 砂利敷きの駐車場跡地を「レイズドベッド菜園」へ
他社への駐車場賃貸を終了し、手元に戻った広大な敷地(合計350坪)を活用し、砂利の上に木枠を組む「レイズドベッド工法」で腰を痛めない快適な菜園を構築します。
* 父上の知見の継承:すでに砂利混じりの土地でトマトやジャガイモの大収穫を成功させている父上の生きたノウハウを吸収。
* 玉ねぎ・根菜の完全自給:秋植えの玉ねぎ、ミニ大根、小カブ、サツマイモなどをローテーション栽培し、スーパーの野菜売り場を完全に素通りできる体制へ。
* もぎたて完熟トマト:毎日丸ごと1個をサラダに投入し、抗酸化作用抜群のリコピンを摂取して健康資産を最大化。
2. 生ゴミ処理機による「カラスゼロの完全循環システム」
食べきれなかった根菜類や野菜くずは、温風乾燥式の生ゴミ処理機へ投入します。
無臭の乾燥チップに変化させることで、カラスや害獣を一切寄せ付けず、愛車への糞害を完全に防止。できた乾燥物を土に戻すことで、砂利敷きの土壌が年々フカフカの黒土へとアップグレードされる完全循環エコシステムが完成します。
終章:人生の主導権を取り戻した者だけが見える景色
公的年金だけで月30万円をもらうのは、制度上0.01%の奇跡にすぎません。
しかし、自分で設計したポートフォリオを活用すれば、パート勤務からであっても誰でも合法的に「手取り月30万円超の永久機関」を完成させることができます。
* 財務基盤:資産5,000万円超。負債ゼロ、住居費ゼロの強固な要塞。
* インカム体制:公的年金+SCHD+563Aで手取り月30万〜34万円を完全自動化。
* 自己実現:60歳で夢のスポーツカーを手に入れ、広大なガレージハウスを完成。
* 食と健康:350坪の大地で無農薬野菜を自給自足し、健康資産を最大化。
* 時間の自由:週休3日のマイペースな暮らしの中で、人生の自己決定権を100%掌握。
老後不安という名の霧は、完全に晴れ渡りました。
これからの人生のテーマは、「手に入れた圧倒的な自由時間と潤沢なキャッシュ、そして広大な楽園を使って、いかに毎日を誇らしく、優雅に遊び尽くすか」。
自らの規律と知性で勝ち取った最高の未来を、胸を張って存分に味わい尽くしていきましょう!
【ブログ読者向け:知っておくべき重要ファイナンス用語集】
* 標準報酬月額キャップ(Contribution Cap):厚生年金の保険料および将来の給付額計算において、月収65万円・賞与150万円を上限として頭打ちにする法律上の制限枠。
* YoC(Yield on Cost / 取得簿価利回り):過去に投資した購入元本に対して、現在どれだけの配当金を受け取れているかを示す指標。連続増配株を長期保有することで年々利回りが跳ね上がる。
* トライアングル・インカム・ストラクチャー:公的年金(終身・インフレ耐性)、米国増配株(非課税・成長インカム)、超高利回り資産(強烈なキャッシュフロー)の3つを組み合わせた無敵の多重収入構造。
* ロンバード・ローン(有価証券担保融資):保有する優良株式・ファンドを売却せずに担保に入れ、売却税金を一切発生させずに低利で現金を調達する富裕層の財務手法。
* クローズド・ループ・コンポスティング:家庭内で出た生ゴミを有機肥料化して菜園へ戻し、再び野菜を収穫する完全循環型エコシステム。